خلاصه مدیریتی ۶۰ ثانیهای
الزامات CBAM ممکن است هزینه و الزامات اطلاعاتی ورود محصولات مشمول به بازار اروپا را تغییر دهد.
شناسایی کد کالاهای مشمول، سنجش کیفیت دادههای انتشار و تعیین مسئولیت واحدهای مرتبط پیش از سرمایهگذاری.
آمادگی بهتر برای پاسخ به مشتریان و ارزیابی ریسک صادرات؛ نتیجه عملیاتی هنوز اندازهگیری نشده است.
از مالیات کربن مرزی اروپا تا آینده رقابتپذیری فولاد؛ موضوعی که فقط به واحد محیطزیست مربوط نیست
فرض کنید دو کارخانه فولاد، محصولی با مشخصات فنی مشابه تولید میکنند. هر دو توان تحویل بهموقع دارند و از نظر کیفیت هم مورد تأیید مشتری هستند.
تا اینجا ممکن است تصور کنیم رقابت آنها به قیمت، شرایط پرداخت، هزینه حمل و سابقه همکاری محدود میشود.
اما حالا خریدار اروپایی سؤال دیگری هم مطرح میکند:
برای تولید هر تن از این محصول، چه میزان گاز گلخانهای منتشر شده و این عدد چگونه محاسبه و تأیید شده است؟
اینجاست که موضوع از یک بحث محیطزیستی فراتر میرود.
ممکن است دو محصول از نظر ترکیب شیمیایی، ابعاد و استاندارد یکسان باشند، اما به دلیل تفاوت در میزان انتشار کربن، هزینه متفاوتی برای ورود به بازار اروپا ایجاد کنند.
این همان نقطهای است که سازوکار تعدیل کربن در مرز اتحادیه اروپا، یا CBAM، وارد تصمیمهای تجاری میشود.
به نظرم برای مدیران صنعتی، اهمیت این مقررات فقط در شناخت یک قانون جدید نیست. مسئله اصلی این است که اطلاعات مربوط به شیوه تولید، بهتدریج در کنار قیمت و کیفیت، به بخشی از ارزیابی تجاری محصول تبدیل میشود.
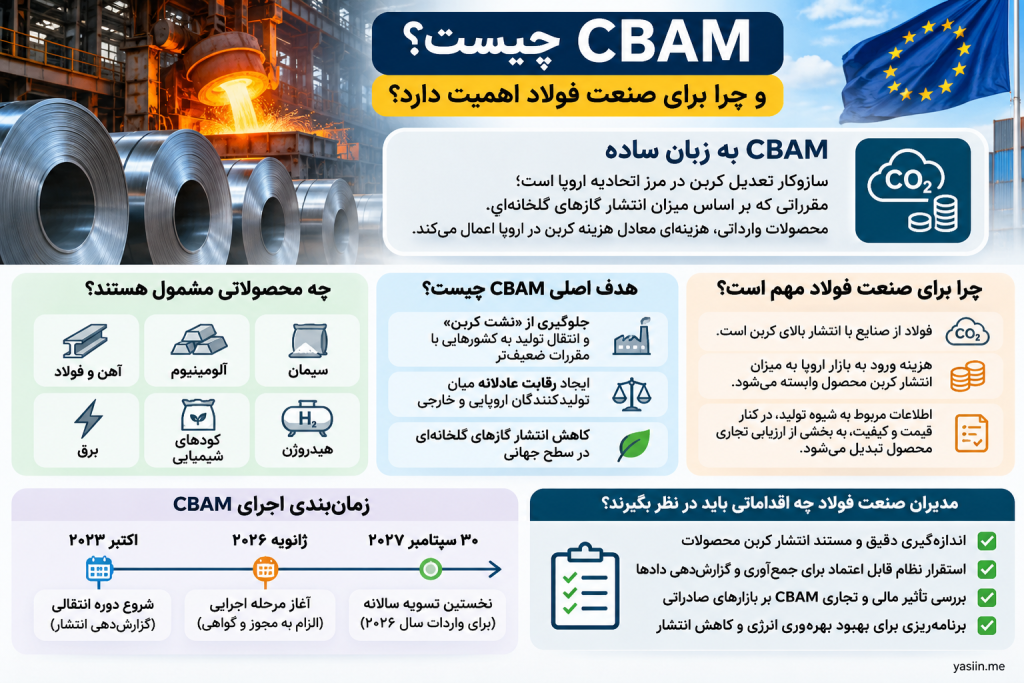
CBAM به زبان ساده چیست؟
CBAM مخفف Carbon Border Adjustment Mechanism یا «سازوکار تعدیل کربن در مرز» است.
اتحادیه اروپا سالهاست برای بخشی از صنایع خود، نظام قیمتگذاری انتشار گازهای گلخانهای را اجرا میکند. در این نظام که EU ETS نام دارد، انتشار کربن برای تولیدکنندگان مشمول هزینه اقتصادی ایجاد میکند.
حالا یک مسئله به وجود میآید.
اگر کارخانهای در اروپا برای انتشار کربن هزینه بپردازد، اما محصول مشابه از کشوری وارد شود که هزینه کربن کمتری دارد یا اساساً چنین هزینهای پرداخت نمیکند، ممکن است تولیدکننده اروپایی از نظر قیمت در موقعیت نامناسبی قرار بگیرد.
از طرف دیگر، ممکن است تولید یا سرمایهگذاری به مناطقی منتقل شود که محدودیتهای انتشار کمتری دارند؛ بدون اینکه انتشار جهانی واقعاً کاهش پیدا کند.
به این پدیده «نشت کربن» یا Carbon Leakage گفته میشود.
اتحادیه اروپا CBAM را با هدف کاهش این خطر طراحی کرده است.
به بیان ساده، این سازوکار میخواهد هزینه انتشار کربن مرتبط با برخی کالاهای وارداتی را به هزینهای که تولیدکننده اروپایی در نظام ETS متحمل میشود نزدیک کند.
البته CBAM یک تعرفه ثابت برای همه کالاهای خارجی نیست. هزینه آن به عواملی مانند نوع محصول، میزان انتشار نهفته، قواعد محاسبه، قیمت گواهیهای کربن و تعدیلهای قانونی بستگی دارد.
چرا صنعت فولاد در مرکز این موضوع قرار دارد؟
فولاد از صنایع انرژیبر و مهم در انتشار گازهای گلخانهای است.
میزان انتشار در تولید فولاد به عوامل مختلفی وابسته است؛ از مسیر تولید و نوع مواد اولیه گرفته تا مصرف انرژی، ترکیب سوخت و عملکرد تجهیزات.
برای مثال، تولید فولاد از مسیر کوره بلند و کنورتور اکسیژنی با تولید از مسیر احیای مستقیم و کوره قوس الکتریکی یکسان نیست.
اما این تفاوت به آن معنا نیست که بتوانیم بدون بررسی دادهها، درباره میزان انتشار هر کارخانه قضاوت کنیم.
حتی دو کارخانه که از فناوری مشابه استفاده میکنند ممکن است به دلیل تفاوت در مواد اولیه، مصرف انرژی، راندمان تجهیزات و شرایط عملیاتی، نتایج متفاوتی داشته باشند.
به همین دلیل، برای CBAM صرفاً دانستن اینکه کارخانه از کوره قوس الکتریکی استفاده میکند کافی نیست.
باید بتوان انتشار مرتبط با محصول مشخص را مطابق روش محاسباتی قابل قبول اندازهگیری و مستند کرد.
از چه زمانی CBAM اجرا شده است؟
CBAM از اکتبر ۲۰۲۳ وارد دوره انتقالی شد. در این دوره، تمرکز اصلی بر گزارشدهی انتشار نهفته کالاهای مشمول بود.
از اول ژانویه ۲۰۲۶، مرحله اجرایی اصلی آغاز شده است.
در این مرحله، واردکنندگان مشمول در اتحادیه اروپا باید الزامات مربوط به مجوز، اظهار اطلاعات انتشار و گواهیهای CBAM را رعایت کنند.
در مقررات سادهسازیشده، آستانه عمومی ۵۰ تن در سال برای واردات کالاهای مشمول پیشبینی شده است؛ البته این آستانه به واردکننده و شرایط قانونی مربوط است و نباید آن را بهعنوان معافیت خودکار برای هر محموله کوچک تفسیر کرد.
نکته مهم دیگر این است که اولین اظهارنامه سالانه مربوط به واردات سال ۲۰۲۶ و تحویل گواهیهای متناظر، در چارچوب فعلی تا ۳۰ سپتامبر ۲۰۲۷ انجام میشود.
پس باید میان «شروع دوره اجرایی از ۲۰۲۶» و «زمان نخستین تسویه سالانه در ۲۰۲۷» تفاوت گذاشت.
همچنین هزینه CBAM بهصورت تدریجی و متناسب با کاهش سهمیههای رایگان نظام ETS اروپا افزایش پوشش پیدا میکند؛ بنابراین نباید فرض کرد تمام انتشار یک محصول از همان روز نخست با نرخ کامل مشمول هزینه میشود.
آیا CBAM فقط صادرات مستقیم به اروپا را تحت تأثیر قرار میدهد؟
از نظر حقوقی، CBAM در اصل بر واردات کالاهای مشخص به قلمرو گمرکی اتحادیه اروپا اعمال میشود و مسئولیت اصلی اظهار و تسویه بر عهده واردکننده مشمول یا نماینده گمرکی مربوط است.
اما اثر تجاری آن میتواند فراتر از صادرکننده مستقیم باشد.
فرض کنیم یک شرکت ایرانی، محصول فولادی را به یک مشتری در کشور ثالث میفروشد. آن مشتری نیز بخشی از محصول را در زنجیرهای استفاده میکند که در نهایت به بازار اروپا میرسد.
در این شرایط، بسته به نوع محصول نهایی و مقررات مربوط، ممکن است اطلاعات انتشار مواد اولیه برای مشتری اهمیت پیدا کند.
البته این به معنای آن نیست که هر محصولی که بهصورت غیرمستقیم به اروپا میرسد، خودبهخود مشمول CBAM است.
ملاک حقوقی، طبقهبندی گمرکی کالای واردشده به اتحادیه اروپا و مقررات لازمالاجراست.
بااینحال، از منظر تجاری ممکن است مشتریان حتی پیش از ایجاد یک الزام مستقیم قانونی، درخواست اطلاعات بیشتری درباره ردپای کربن محصولات داشته باشند.
به همین دلیل، شرکتی که امروز مشتری اروپایی ندارد نیز ممکن است در آینده با چنین پرسشهایی مواجه شود.
کدام محصولات مشمول CBAM هستند؟
در چارچوب فعلی، CBAM شش حوزه اصلی را پوشش میدهد:
آهن و فولاد، آلومینیوم، سیمان، کودهای شیمیایی، برق و هیدروژن.
در بخش فولاد نیز همه محصولات بدون استثنا مشمول نیستند. دامنه دقیق باید براساس کدهای طبقهبندی کالایی اتحادیه اروپا، یعنی CN، و فهرست قانونی کالاهای مشمول بررسی شود.
برای مثال، برخی محصولات اولیه و نیمهساخته فولادی و برخی محصولات پاییندستی مشخص در دامنه قرار دارند؛ اما نمیتوان تنها از روی عنوان عمومی «محصول فولادی» درباره شمول یک کالا تصمیم گرفت.
اتحادیه اروپا همچنین توسعه دامنه CBAM به برخی محصولات پاییندستی فولاد و آلومینیوم را پیشنهاد کرده است. این توسعه در زمان نگارش این مقاله هنوز نباید بهعنوان قانون نهایی و لازمالاجرا برای همه محصولات پیشنهادی معرفی شود.
برای مدیران بازرگانی، نتیجه عملی روشن است: پیش از قیمتگذاری یا تعهد قراردادی، باید کد دقیق محصول و آخرین مقررات مربوط بررسی شود.
یک مثال ساده؛ کربن چگونه میتواند وارد قیمت شود؟
برای فهم موضوع، فرض کنیم دو تولیدکننده، کالایی با مشخصات فنی یکسان عرضه میکنند.
میزان انتشار نهفته قابل محاسبه برای محصول تولیدکننده اول، بهصورت فرضی ۱٫۵ تن دیاکسیدکربن به ازای هر تن محصول است.
این عدد برای تولیدکننده دوم، ۲٫۵ تن است.
اگر صرفاً برای نمایش منطق محاسبه، قیمت کربن را ۸۰ یورو به ازای هر تن دیاکسیدکربن فرض کنیم، ارزش ناخالص نظری انتشار چنین خواهد بود:
تولیدکننده اول: ۱۲۰ یورو به ازای هر تن محصول.
تولیدکننده دوم: ۲۰۰ یورو به ازای هر تن محصول.
اختلاف این دو، ۸۰ یورو به ازای هر تن محصول است.
اما این اعداد، هزینه واقعی CBAM نیستند.
برای محاسبه واقعی باید سهمیههای رایگان متناظر در نظام ETS، قواعد مرحلهای اجرای CBAM، انتشار قابل احتساب، قیمت گواهی در دوره مربوط و کسر احتمالی قیمت کربن پرداختشده در کشور مبدأ را در نظر گرفت.
هدف مثال فقط نشان دادن یک نکته است:
دو محصول با قیمت فروش مشابه، ممکن است از منظر هزینه کربن برای خریدار اروپایی یکسان نباشند.
این تفاوت میتواند در مذاکرات تجاری و انتخاب تأمینکننده اهمیت پیدا کند.
مسئلهای که مدیرعامل نباید فقط به واحد محیطزیست واگذار کند
به نظرم یکی از خطرهای مواجهه با CBAM این است که سازمان آن را صرفاً یک موضوع فنی یا زیستمحیطی بداند.
درحالیکه اثر آن میتواند چند واحد را همزمان درگیر کند.
مدیرعامل و هیئتمدیره باید بدانند چه سهمی از بازار و برنامه توسعه صادرات ممکن است تحت تأثیر قرار گیرد.
مدیر بازرگانی باید بتواند درباره دادههای انتشار، تعهدات قراردادی و درخواستهای مشتری مذاکره کند.
مدیر تولید باید بداند کدام فرآیندها و دادهها بر میزان انتشار محصول اثر میگذارند.
مدیر انرژی باید مصرف سوخت و برق را بهشکل قابل اتکا ثبت کند.
واحد مالی باید بتواند سناریوهای هزینهای و اثر احتمالی آنها بر حاشیه سود را بررسی کند.
واحد خرید هم باید بداند اطلاعات مربوط به مواد اولیه و پیشمادههای مشمول، در موارد لازم، بخشی از زنجیره محاسبات انتشار است.
وقتی چنین موضوعی فقط در یک واحد باقی بماند، ممکن است سازمان گزارش فنی تهیه کند، اما نتواند از آن در تصمیمگیری تجاری استفاده کند.
آیا تولید فولاد با برق، مسئله کربن را حل میکند؟
گاهی در بحث فولاد، تصور میشود استفاده از کوره قوس الکتریکی بهتنهایی برای اثبات کمکربن بودن محصول کافی است.
این برداشت دقیق نیست.
در مسیرهای مختلف تولید، منابع انتشار و روش محاسبه متفاوتاند. علاوه بر آن، باید میان انتشار مستقیم و غیرمستقیم تفاوت گذاشت.
انتشار مستقیم به فعالیتهایی مربوط است که در محدوده تولید و فرآیندهای مربوط رخ میدهند.
انتشار غیرمستقیم میتواند از مصرف برق خریداریشده ناشی شود.
اما یک نکته حقوقی مهم وجود دارد: در چارچوب فعلی CBAM، دامنه احتساب انتشار غیرمستقیم برای همه گروههای کالا یکسان نیست. بنابراین نمیتوان فرض کرد برق مصرفی در تمام محصولات فولادی دقیقاً به همان شکل در تعهد CBAM محاسبه میشود.
بااینحال، از منظر مدیریت صنعتی و رقابتپذیری بلندمدت، شناخت هر دو نوع انتشار اهمیت دارد.
ممکن است شرکتی برای اظهار قانونی CBAM به مجموعه مشخصی از دادهها نیاز داشته باشد، اما برای ارزیابی جامع ردپای کربن، درخواست مشتری یا برنامه کاهش انتشار، اطلاعات گستردهتری لازم شود.
این دو هدف را نباید با هم اشتباه گرفت.
از دادههای تولید تا اعتبار تجاری
در تجربه مدیریت و تجارت صنعتی، بارها میبینیم که داشتن یک توانایی با توان اثبات آن تفاوت دارد.
ممکن است کارخانهای فرآیند تولید مناسبی داشته باشد، اما اطلاعات مصرف مواد، انرژی و عملکرد تولید را بهشکلی نگه ندارد که بتوان آنها را به محصول مشخصی نسبت داد.
در چنین وضعیتی، حتی اگر عملکرد واقعی کارخانه قابل قبول باشد، اثبات آن برای طرف تجاری دشوار میشود.
در CBAM این مسئله اهمیت ویژهای دارد.
استفاده از دادههای واقعی انتشار، مستلزم رعایت روشهای محاسبه و الزامات راستیآزمایی مربوط است. در نبود دادههای معتبر، ممکن است استفاده از مقادیر پیشفرض قانونی مطرح شود که لزوماً بازتابدهنده عملکرد واقعی کارخانه نیستند.
به همین دلیل، موضوع فقط کاهش انتشار نیست؛ اندازهگیری، مستندسازی و قابلیت دفاع از اطلاعات نیز بخشی از توان رقابتی شرکت میشود.
این مسئله به سیستمهای اطلاعاتی، ثبت دادههای تولید، هماهنگی واحدها و کیفیت مدیریت اطلاعات هم مربوط است؛ همان چالشی که در یادداشت وقتی کارها به آدمها وابسته میشوند، نه به سیستمها از زاویه مدیریت سازمانی به آن پرداختهام.
مدیران صنعت فولاد از کجا شروع کنند؟
من فکر نمیکنم اولین واکنش هر کارخانه به CBAM باید خرید تجهیزات جدید یا تعریف پروژه سرمایهگذاری سنگین باشد.
قبل از هر تصمیمی، باید تصویر روشنی از وضعیت موجود داشت. این نگاه با بحث در کسبوکار، کجا خوشبین باشیم و کجا بدبین؟ نیز ارتباط دارد؛ زیرا آمادگی برای ریسک، به شناخت واقعبینانه شرایط وابسته است.
اول مشخص کنیم کدام محصولات و بازارهای فعلی یا هدف شرکت با CBAM ارتباط دارند.
بعد بررسی کنیم چه اطلاعاتی از فرآیند تولید، مواد اولیه، مصرف انرژی و انتشار در اختیار داریم و کدام بخشها قابل اتکا نیستند.
در مرحله بعد باید مسئولیت جمعآوری و تأیید اطلاعات میان واحدهای تولید، انرژی، محیطزیست، خرید و بازرگانی مشخص شود.
سپس میتوانیم فاصله میان وضعیت فعلی و الزامات مشتری یا مقررات را شناسایی کنیم.
تنها بعد از این مرحله است که تصمیمگیری درباره کاهش مصرف انرژی، تغییر فرآیند، اصلاح ترکیب مواد اولیه، استفاده از فناوری جدید یا سرمایهگذاریهای بزرگتر معنای دقیقتری پیدا میکند.
برای یک شرکت ممکن است مسئله اصلی کیفیت دادهها باشد. برای دیگری، راندمان انرژی. برای مجموعهای دیگر، ترکیب مواد اولیه یا محدودیت دسترسی به فناوری.
نسخه واحدی برای همه کارخانهها وجود ندارد.
نقش تأمینکنندگان مواد اولیه چیست؟
CBAM در نگاه اول بیشتر درباره تولیدکننده محصول نهایی و واردکننده اروپایی صحبت میکند.
اما زنجیره تولید فولاد از مواد اولیه، انرژی، تجهیزات و خدمات مختلف تشکیل شده است.
در برخی محاسبات، اطلاعات مربوط به پیشمادههای مشمول و فرآیندهای بالادستی اهمیت دارد. بنابراین تأمینکنندگان مرتبط نیز ممکن است با درخواست اطلاعات دقیقتر مواجه شوند.
البته نباید ادعا کرد هر تأمینکننده فروآلیاژ، ماده کربنی یا نسوز بهصورت مستقیم مشمول CBAM است.
شمول قانونی هر کالا باید جداگانه بررسی شود.
بااینحال، تأمینکنندهای که بتواند اطلاعات فنی قابل اعتماد، مشخصات محصول، سوابق تولید و در صورت نیاز دادههای مرتبط با منشأ و انتشار را منظم ارائه کند، برای همکاری با مشتریانی که الزامات سختگیرانهتری دارند آمادهتر خواهد بود.
این موضوع از نظر من ادامه همان مسیری است که سالها در مدیریت زنجیره تأمین درباره آن صحبت میکنیم: کیفیت فقط ویژگی فیزیکی کالا نیست؛ کیفیت اطلاعات و قابلیت اتکای تأمین نیز اهمیت دارد.
آیا CBAM فقط یک سیاست زیستمحیطی است؟
از منظر اتحادیه اروپا، هدف رسمی CBAM مقابله با نشت کربن و ایجاد شرایط قابل مقایسه میان تولید داخلی و واردات از نظر هزینه انتشار است.
اما از منظر کشورهای صادرکننده، موضوع پیچیدهتر است.
تولیدکنندگان کشورهای مختلف از نظر دسترسی به فناوری، سرمایه، انرژی کمکربن، زیرساخت اندازهگیری و هزینه تأمین مالی در شرایط یکسانی قرار ندارند.
به همین دلیل، CBAM میتواند در کنار اهداف اقلیمی، پرسشهایی درباره عدالت تجاری، هزینه انطباق و رقابتپذیری صنایع کشورهای درحالتوسعه ایجاد کند.
به نظرم مدیر صنعتی لازم نیست برای تصمیمگیری عملیاتی، ابتدا درباره تمام ابعاد سیاسی این مقررات به نتیجه قطعی برسد.
میتوان درباره منصفانه بودن یک سیاست بحث داشت و همزمان برای پیامدهای واقعی آن آماده شد.
بیتوجهی به مقررات، صرفاً به این دلیل که با منطق یا شیوه اجرای آنها موافق نیستیم، ریسک تجاری را از بین نمیبرد.
جمعبندی؛ از فروش فولاد تا اثبات شیوه تولید آن
تا چند سال پیش، بخش مهمی از گفتوگوهای تجاری صنعت فولاد حول مشخصات فنی، قیمت، ظرفیت تأمین، زمان تحویل و شرایط پرداخت شکل میگرفت.
این عوامل همچنان مهماند و قرار نیست اهمیتشان از بین برود.
اما در بخشی از بازار جهانی، پرسش تازهای هم به آنها اضافه شده است: محصول چگونه تولید شده و انتشار مرتبط با آن چقدر است؟
برای من، پیام مدیریتی CBAM همین است.
ممکن است یک کارخانه از نظر ظرفیت تولید، کیفیت و حتی قیمت در وضعیت مناسبی باشد، اما اگر نتواند اطلاعات قابل اتکایی درباره محصول خود ارائه کند، در برخی بازارها با مانع جدیدی روبهرو شود.
در مقابل، شرکتی که از امروز دادههایش را منظم میکند، فرآیندهایش را میشناسد و برای کاهش انتشار برنامه واقعبینانه دارد، در تصمیمگیریهای آینده دست بازتری خواهد داشت.
CBAM فقط درباره هزینه کربن نیست؛ درباره تبدیل اطلاعات تولید به بخشی از زبان تجارت صنعتی است.
و شاید مهمترین سؤال برای مدیران فولاد این نباشد که آیا امروز محصولشان مستقیماً مشمول CBAM میشود یا نه.
سؤال مهمتر این است:
اگر فردا مشتری از ما بخواهد میزان انتشار مرتبط با محصولمان را با دادههای معتبر نشان دهیم، چقدر برای پاسخ دادن آمادهایم؟
منبع رسمی برای مطالعه بیشتر: صفحه رسمی سازوکار CBAM در کمیسیون اروپا.